“工业文明观察”关注工业如何塑造国家命运。我们把复杂的事说清楚,不追一时的喧嚣。
从这一期起,按国别一个一个往下梳理。第一个是印度尼西亚,分几期写完;这一期先讲它为什么改,以及改成了什么。
一块镍矿石,从地下开采出来之后,可以直接装船出口,也可以经过冶炼、加工,进入不锈钢或动力电池的生产链条。对资源出口国而言,两条路径意味着不同的收入来源,也影响着工厂建在哪里、技术由谁掌握、就业机会留在哪里。
印度尼西亚希望改变的,正是自己在这条链条中的位置。
作为全球最大的镍矿生产国,印尼通过限制镍矿石出口,推动企业在本国投资加工。从矿石到金属,再到电池材料,它试图依靠资源优势,为工业发展争取更多空间。但矿石留在国内之后,技术、人才和产业配套能否随之积累,仍是这场转型需要回答的问题。
从一块镍,看一个国家的工业选择
镍耐腐蚀、耐高温,是制造不锈钢的核心元素。全球约三分之二的镍进了不锈钢炉,在中国这个比例接近八成。电动车普及后,镍又成了三元锂电池提升能量密度的关键材料,欧洲人称它是能源转型的“新石油”。
但镍的供给高度集中。2024年全球镍矿产量约370万吨,其中约一半来自印度尼西亚;储量上,印度尼西亚约2100万吨,居世界第一。
镍与日常生活的联系,比人们想象得更紧密。它是不锈钢生产的重要原料,也用于部分动力电池的正极材料。随着新能源汽车产业发展,镍在能源转型中的作用受到更多关注。
不过,并非所有动力电池都需要镍。三元锂电池使用镍,磷酸铁锂电池则不使用。因此,镍的产业前景既取决于电动车市场规模,也受到电池技术路线变化的影响。
在全球镍供应版图中,印尼占据着突出位置。按美国地质调查局2026年发布报告的更新数据,2024年印尼镍矿产量约231万吨,占全球总量的六成以上。这里的产量按镍金属含量计算,并非开采出来的矿石重量。
如此丰富的资源,为印尼提供了发展产业的条件。但资源丰富,并不意味着加工技术和制造能力会自然形成。如果矿石长期以原料形式出口,更多加工活动及其带来的收益,就可能发生在其他国家。
印尼希望把这些环节逐步留在国内。这也是理解其镍产业政策的起点。
一、为什么不愿继续卖矿石
1985年,印度尼西亚禁止原木出口,本国木材加工业随之爆发,一度成为全球最大的胶合板生产国和出口国;1988年又禁止藤条初级品出口,藤制品产业兴起。思路很清楚:不让本国永远停在“挖出来就卖”的位置上。
把时间线拉长,脉络更清楚。独立初期,苏加诺政府推行“进口替代工业化”,但受资金、技术和管理条件限制,1960—1966年GDP年均增速仅约2%。苏哈托上台后转向务实,1967年颁布《外国投资法令》吸引外资,靠油气出口换来资金建工业;1986年国际油价暴跌后,又转向“出口导向”,服装、制鞋、木材加工等劳动密集型产业迅速成长。
世纪之交的亚洲金融危机打断了这条线。2004年上台的苏西洛政府提出“六大经济走廊”等规划,但制造业占比停滞,出现了所谓的“过早的去工业化”。于是“下游化政策”便成了印度尼西亚找回工业动能的应对办法——即:原材料留在本国加工再出口,赚取更高附加值。
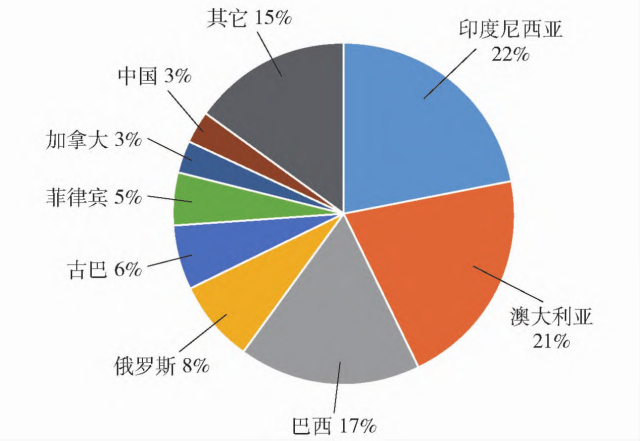
图1 全球陆基镍资源储量分布情况
图1来源:米寰鹏、张恒《印度尼西亚镍矿资源及利用概况》
对印尼而言,通过资源加工推动工业发展,并不是一个全新的想法。它曾在木材等行业采取限制原料出口、鼓励国内加工的政策,试图改变主要依靠初级产品参与国际贸易的方式。
镍产业延续了这一思路。与直接出口矿石相比,境内加工有望带来更多工业投资和就业,并带动电力、港口、运输等配套设施建设。对政府来说,更长远的目标是:让资源开采与本国制造业建立更紧密的联系。
这一政策通常被称为“下游化”。简单来说,就是推动原本主要停留在开采环节的产业,向冶炼、材料加工乃至制造环节延伸。
印尼的政策经过了多次调整。2009年矿业法确立了提高矿产品附加值、推动境内加工的要求;2014年,矿石出口限制开始实施;2017年,部分低品位镍矿石出口获有条件放宽;2019年,政府决定提前收紧政策,自2020年1月1日起全面禁止镍矿石出口。
政策虽有反复,目标却较为一致:减少未经加工的资源直接出口,扩大国内加工活动。
这也解释了为什么印尼会将镍产业与“资源主权”联系起来。在其政策叙述中,资源如何开发、在哪里加工,关系到国家能否利用自身禀赋争取发展机会。
二、出口受到限制,工厂为什么来到印尼
2014年,印度尼西亚修订《矿产和煤炭矿业法》,禁止未加工矿石出口,要求矿企在境内建冶炼厂。政策一度因冶炼产能不足在2017年放宽,但方向已定:2019年宣布禁令提前两年执行,2020年1月1日全面禁止镍矿石出口生效。
印尼官方的说法很直白:不能只靠卖原材料。这背后是“资源民族主义”——把自然资源看作国家发展与战略自主的支柱,话语上落在“资源主权”“国家利益”“发展权”。
印尼的底气来自三处:
·资源禀赋。以红土镍矿为主,分布在苏拉威西、马鲁卡、巴布亚等岛屿,矿床规模大、埋藏浅、便于露天开采。
·产业带动。禁令一出,企业被迫到印尼建厂,冶炼项目迅速增加,下游的镍铁、不锈钢、电池前驱体逐步落地。
·资本与技术。中国企业深度参与,从冶炼到电池材料形成完整链条;有报道称,中企掌握印尼约四分之三的镍产能。
软肋也很明显:红土镍矿品位低、成分复杂,镍不以独立矿物存在,难以物理选矿富集,只能直接冶炼,难度不小。资源是天生的,能不能变成产业,还要看资本、技术和配套。
出口禁令改变了企业获取原料的条件。当镍矿石无法继续直接运往海外加工时,在印尼投资冶炼便成为部分企业调整生产布局的选择。
但一纸禁令并不能自动带来工厂。项目能否建成并持续运行,还需要资金、技术、电力、港口和稳定的市场需求。
印尼拥有丰富的红土镍矿资源,但将这类矿石转化为不同用途的产品,需要相应的加工技术。用于不锈钢生产的镍铁,与进入电池材料生产环节的镍产品,对工艺和产品质量的要求并不相同。从开采走向加工,首先要跨过技术和投资门槛。
因此,印尼的镍产业扩张,也是一场资源、资本和技术的结合。包括中国企业在内的外国投资者参与了当地冶炼及材料项目建设,将加工工艺、设备和市场渠道带入印尼。资源优势由此与外部工业能力发生连接。
理解这一变化,需要区分两个层次:加工活动在印尼扩大,意味着产业布局发生了变化;这些活动能否进一步带动本地技术和人才成长,则关系到工业能力能否积累。
前者可以通过工厂和产量较快呈现,后者往往需要更长时间。
三、从冶炼到电池,还有多远
镍的另一头是买方。欧盟境内镍产量占全球不足1%,2022年其镍及相关产品进口中,印尼份额居首,超过40%。
一是战略依赖。欧盟推进《欧洲绿色协议》,承诺2050年碳中和、2030年较1990年减排至少55%;有预测认为,到2040年电池将取代不锈钢成为镍的最大终端用户,需求至少增长30倍。
二是经济安全。禁令推高价格,2022年3月镍价一度突破每吨10万美元,伦敦金属交易所被迫暂停交易。
三是制度权威。2019年11月,欧盟启动世界贸易组织(WTO)磋商程序,专家组后来裁定印尼的出口限制违反自由贸易规则,但“战略原材料”,选定47个战略项目强化本土产能;通过“全球门户”计划支持印尼等国绿色转型,同时与菲律宾、赞比亚、坦桑尼亚等国拓展镍源;2025年9月,欧盟与印尼的《全面经济伙伴关系协定》(CEPA)谈判基本达成一致。
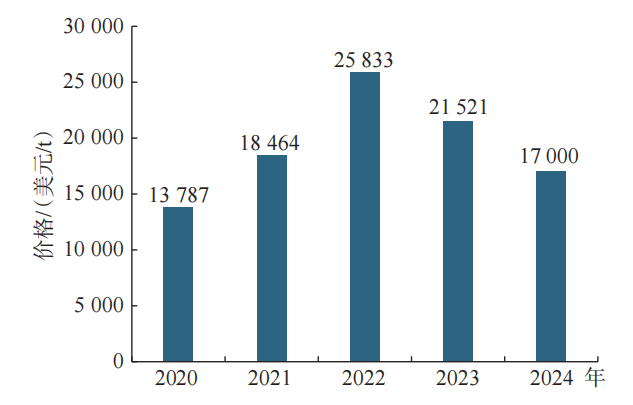
图2 2020—2024年全球镍价
图2来源:刘 畅《印度尼西亚镍矿出口禁令:政策历程、实施动因与全球影响》
“从卖矿石到造电池”概括了印尼的产业愿景,但其中包含着多个环节。
矿石需要经过加工,形成适用于不同用途的中间产品;进入电池产业链后,还涉及电池材料、电芯及电池系统筹 生产活动。各环节所需的技术、设备、人才和客户体系并不相同,不能简单视为一条会自动向前延伸的道路。
对印尼来说,扩大冶炼规模为产业延伸创造了条件,但后续发展仍需解决一系列具体问题:产品能否满足下游客户要求?本地企业能否进入供应网络?劳动者能否从一般岗位进入技术和管理岗位?设备维护、工艺改进等能力能否逐渐在当地形成?
这些问题决定着工业投资与本地经济之间能够建立多深的联系。
同时,市场也在变化。磷酸铁锂电池凭借成本和性能优势扩大应用,说明新能源汽车产业的发展并不只有一种材料选择。[3]印尼以镍为基础布局电池产业,需要持续面对技术路线和市场需求的调整。
因此,评价这场转型,既要看新增了多少加工产能,也要看印尼能否逐步形成适应产业变化的能力。
四、产业升级,还要面对哪些约束
印尼的选择并非只在国内产生影响。镍矿石出口受到限制,也改变了海外加工企业的原料获取条件,由此引发贸易争端。
2019年,欧盟就印尼相关原材料措施向世界贸易组织提出磋商请求。2022年,WTO专家组认定,镍矿石出口禁令及境内加工要求不符合《关税与贸易总协定》有关规定。印尼随后提出上诉,争端未在当时完成最终解决程序。
这一争端呈现出资源国工业化面临的一项现实张力:印尼希望通过限制原料出口推动境内加工,欧盟则要求相关措施符合既有贸易规则。产业发展诉求如何与国际贸易义务协调,成为政策必须处理的问题。
争端之外,双方也在推进合作。2025年9月,欧盟与印尼结束《全面经济伙伴关系协定》谈判,表明贸易分歧与经贸合作可以同时存在。
对印尼而言,更长期的考验还在国内。
新增工业项目能为当地带来哪些岗位?本地企业能获得多少配套业务?冶炼所需的能源如何供应?污染治理、生产安全和周边社区利益如何得到保障?这些都影响着产业扩张能否获得持续支持。
如果加工规模扩大,却难以带动本地企业和劳动者成长,资源与工业之间的联系仍可能较为有限。反过来,如果投资能够促进技能培养、供应商发展和公共设施改善,其影响就可能超出镍产业本身。
结语:矿石留下之后
对印尼来说,这是一次“以资源换产业”的尝试。禁令确实把冶炼环节留在了国内,但代价也清楚:经济结构可能更依赖单一矿产,产业高度依赖外部资本与技术,冶炼带来的环境和社会成本仍在考验治理能力。学者因此称其为“条件性成功”,而不是可以照搬的范本。
对欧盟来说,这是一次“战略自主”的检验:想摆脱依赖,却发现替代来源有限、成本更高。
一个问题留在这里:能源转型的浪潮里,资源国能不能靠政策,把自己从价值链低端往中高端推一步?规则又该给这种努力留多大空间?
印尼通过限制镍矿石出口,推动了加工环节向本国布局。它希望借此改变资源主要以原料形式进入国际市场的格局,为国内工业发展争取更多机会。
这条道路已经带来产业变化,也提出了新的问题。加工能力能否转化为更广泛的技术积累?外部投资能否与本地企业建立稳定联系?工业收益与环境、社会成本如何协调?
这些问题,是“工业文明观察”关注印尼的出发点。工业发展体现在工厂、设备和产量之中,也体现在人的技能、企业的成长,以及一个社会组织生产和分配收益的方式之中。
把矿石留在国内,是印尼作出的一项选择。让资源优势逐步转化为持续的工业能力,则是一段仍在展开的历程。
文字:欧少珍 刘畅
初审:黄文杰
复审:欧煜
终审:张四红

